Se cargan las reglas del paísGestión de impuestos
Listo
Configure los componentes fiscales, el tratamiento de las exenciones y la proyección anual con reglas fiscales propias de cada país, para que los impuestos mensuales de la nómina se calculen de forma coherente y aparezcan en los recibos.
Los indicadores de componente imponible y exento definen el importe imponible mensual.
Configure los componentes fiscales, el tratamiento de las exenciones y la proyección anual con reglas fiscales propias de cada país, para que los impuestos mensuales de la nómina se calculen de forma coherente y aparezcan en los recibos.
Elija una vista para ver cómo este módulo mantiene el trabajo diario de RR. HH. estructurado y revisable.
Los indicadores de componente imponible y exento definen el importe imponible mensual.
Los valores siguen siendo rastreables en el HRM.La página de Gestión de impuestos de HRM ayuda a los equipos a configurar los componentes salariales imponibles, la proyección anual y la corrección del acumulado del año para que los impuestos de la nómina se mantengan coherentes en todos los ciclos.
Configure los componentes fiscales, el tratamiento de las exenciones y la proyección anual con reglas fiscales propias de cada país, para que los impuestos mensuales de la nómina se calculen de forma coherente y aparezcan en los recibos.
Los componentes de percepción determinan qué líneas de pago cuentan como ingreso imponible.
El ingreso imponible de cada mes se proyecta sobre el año fiscal aplicando las reglas fiscales del país para obtener la deducción mensual.
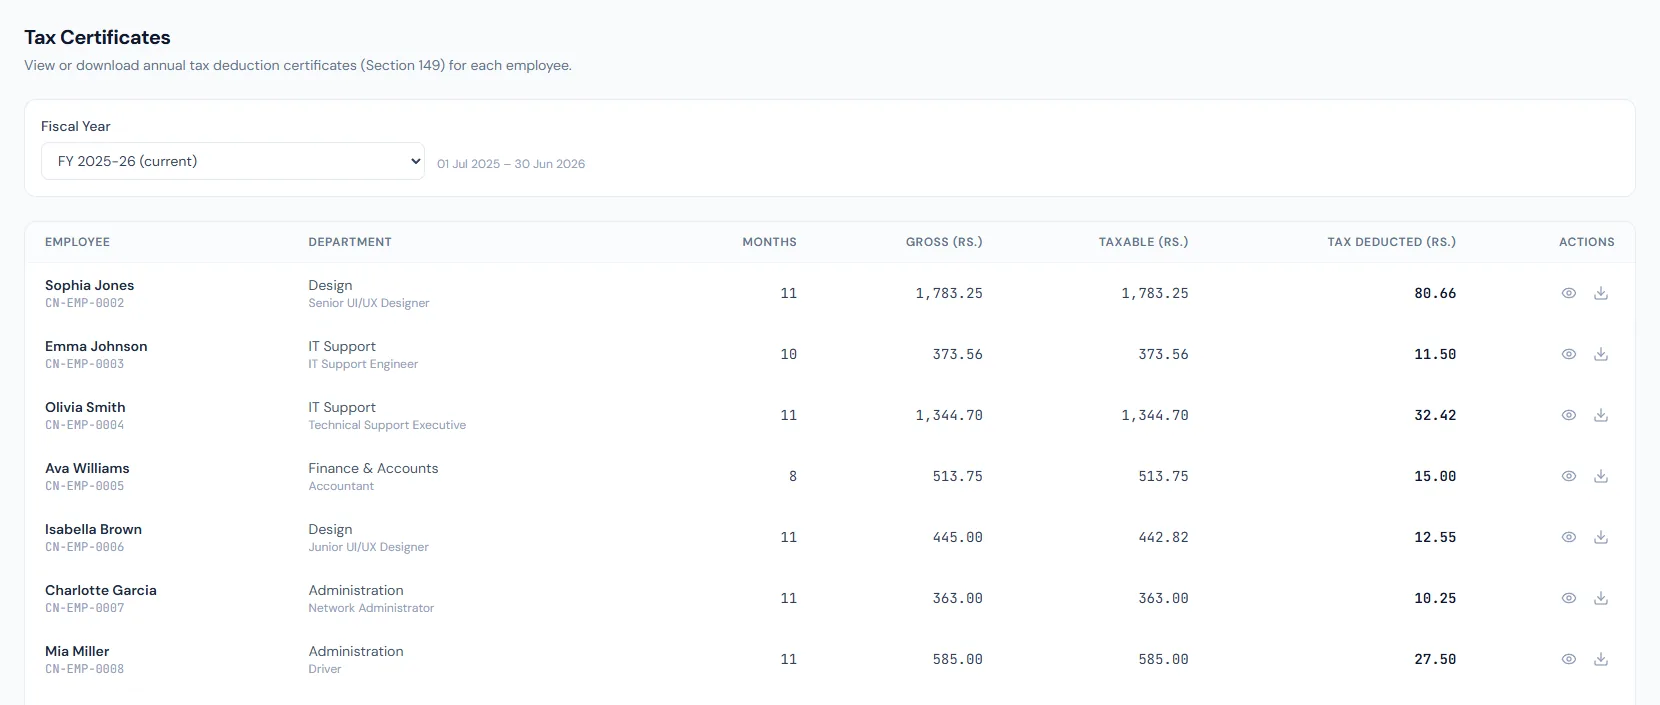
Las deducciones acumuladas en el año se registran para los certificados de impuestos; cualquier ajuste final se hace en la declaración anual.
La línea de impuestos puede incluirse en las estructuras que requieren cálculo de impuestos.
El tratamiento fiscal puede ser totalmente imponible, exento o con exención limitada por un tope.
El impuesto mensual se basa en una cifra anual proyectada que se recalcula cada mes.
Las aportaciones del empleador al fondo de previsión que superan el tope exento del país pasan automáticamente al ingreso imponible.
Se pueden registrar ajustes fiscales por empleado cuando una liquidación tributaria lo requiere.
Los impuestos y las aportaciones legales aparecen como líneas de deducción en los recibos generados.
Un contexto compartido mantiene este flujo alineado con los registros de procesamiento de nómina.
ConectadoUn contexto compartido mantiene este flujo alineado con los registros de percepciones y deducciones.
ConectadoUn contexto compartido mantiene este flujo alineado con los registros de estructuras salariales.
ConectadoUn contexto compartido mantiene este flujo alineado con los registros de recibos de nómina.
ConectadoUn contexto compartido mantiene este flujo alineado con los registros de informes.
ConectadoEl motor calcula el ingreso imponible, lo proyecta sobre el año fiscal según las reglas del país y guarda la línea de impuestos mensual.
Una estructura sin el componente fiscal puede tratarse como exenta de impuestos.
La proyección cambia a partir de ese mes; cualquier ajuste final se hace en la declaración anual, y las cifras acumuladas del año se registran para los certificados.
Adapte su flujo de trabajo actual a la configuración, los permisos y el plan de implantación del HRM adecuados.